

Les obligations légales encadrant la formation trésorier cse déterminent les missions comptables liées à cette fonction et les responsabilités de l’élu désigné, notamment en matière de financement et de choix d’un organisme qualifié.
La formation du trésorier est-elle obligatoire
Le Code du travail ne prévoit pas une formation intitulée spécifiquement « formation de trésorier » comme obligation directe. En revanche, l’article L. 2315-23 impose que le trésorier soit désigné parmi les membres titulaires du CSE, tandis que l’article L. 2315-16 exige que le comité veille à la compétence de ses élus pour l’exercice de leurs missions. Dès la désignation, le comité vérifie les compétences comptables de l’élu et planifie une formation adaptée.
Distinguer formation économique et formation spécialisée
Dans les entreprises d’au moins cinquante salariés, les élus titulaires bénéficient d’une formation économique obligatoire prévue par l’article L. 2315-63 du Code du travail, pour une durée maximale de cinq jours. Elle aborde les mécanismes budgétaires du CSE, la distinction entre les deux budgets et les bases de la gestion financière. Ce socle reste utile, mais il ne remplace pas une formation au rôle de trésorier du CSE consacrée à la comptabilité opérationnelle.
La formation économique obligatoire doit être renouvelée tous les quatre ans. Les suppléants n’y ont pas automatiquement accès : un accord d’entreprise ou le remplacement effectif d’un titulaire leur permet toutefois d’en bénéficier. En complément, une formation spécialisée de deux jours, soit quatorze heures, approfondit les règles URSSAF, les risques de responsabilité et les techniques de tenue des comptes.
Financement et choix de l’organisme
Le financement dépend de la nature de la formation. La formation trésorier CSE obligatoire, correspondant à la formation économique prévue par le Code du travail, est financée par le budget de fonctionnement du CSE. La formation spécialisée complémentaire relève également de ce budget; une prise en charge par l’OPCO peut aussi être envisagée, avec une couverture pouvant atteindre 100 % des coûts pédagogiques et logistiques.
- Vérification de l’agrément : pour les formations CSE obligatoires, seuls les organismes figurant sur la liste du ministère du Travail ou agréés par le préfet de région sont habilités à les dispenser. Ce contrôle préalable évite les refus de financement.
- Certification Qualiopi : pour les formations non obligatoires financées par l’OPCO, privilégiez un organisme titulaire de la certification Qualiopi, qui atteste de la qualité du processus pédagogique.
- Format et coût : les formations inter-entreprises en présentiel ou en visioconférence avoisinent 1 000 € par jour et par personne. Les formations intra-entreprise peuvent coûter davantage en raison des frais de déplacement du formateur.
Si l’employeur refuse d’organiser une formation obligatoire, il doit motiver sa décision par écrit. À défaut, il s’expose à une pénalité pouvant atteindre 50 % du salaire journalier de l’élu pour chaque jour de retard.
Dans les entreprises de moins de cinquante salariés, la formation économique n’est pas imposée par le Code du travail. Le comité peut néanmoins mobiliser son budget de fonctionnement pour financer une formation spécialisée adaptée à la taille de la structure et au volume des budgets à gérer : la différence se joue sur les besoins réels du mandat et les ressources disponibles.
Les missions financières du trésorier du CSE
Le trésorier assure la tenue des comptes et la bonne gestion des ressources financières confiées au CSE. Il travaille avec le secrétaire, le président et les autres élus afin de sécuriser les décisions prises collectivement. En séance, il présente les mouvements budgétaires et les documents nécessaires au vote éclairé du comité.
Piloter les comptes et les paiements
Dès la prise de mandat, le trésorier prépare un budget prévisionnel, le soumet à l’approbation du comité, puis compare régulièrement les prévisions aux dépenses réelles. Une formation CSE consacrée au volet économique et financier facilite cette prise en main : elle aide à utiliser les outils de suivi budgétaire et à respecter les obligations déclaratives dès les premières semaines du mandat.
- Gestion des comptes bancaires : le trésorier supervise l’ouverture et le suivi des comptes du CSE. Il contrôle les encaissements et les décaissements, tout en sécurisant les moyens de paiement utilisés par le comité.
- Enregistrement comptable : chaque recette et chaque dépense sont enregistrées de manière exhaustive. Les pièces justificatives correspondantes doivent être conservées afin d’assurer la traçabilité des opérations en cas de contrôle.
- Validation des dépenses : le règlement intérieur peut imposer une double signature pour certains paiements. Il peut aussi prévoir la désignation d’un trésorier adjoint pour garantir la continuité de la gestion.
À l’inverse d’une gestion informelle, le suivi régulier des flux permet de repérer rapidement les écarts et les anomalies. Un tableur structuré, avec des formules de calcul et une feuille de suivi par poste de dépense, réduit le temps consacré à la clôture annuelle et fiabilise les données présentées au comité.
Préparer et présenter les comptes annuels
À la fin de l’exercice, le trésorier établit les documents financiers obligatoires : le bilan, le compte de résultat et, selon le niveau d’obligations comptables du CSE, l’annexe. Il rédige également le rapport de gestion financière et d’activités, puis soumet l’ensemble au vote des membres du comité. L’approbation des comptes doit être consignée dans un procès-verbal, indispensable en cas de contrôle ultérieur.
Les obligations comptables varient selon la taille du CSE. Elles imposent toutefois une traçabilité fiable, des inventaires réguliers et un archivage rigoureux des documents comptables. Dans la pratique syndicale, une comptabilité tenue à jour tout au long de l’année réduit le risque d’erreur lors de la clôture et permet de mieux répondre à un contrôle de l’Inspection du travail ou de l’URSSAF.
Gérer les deux budgets sans les confondre
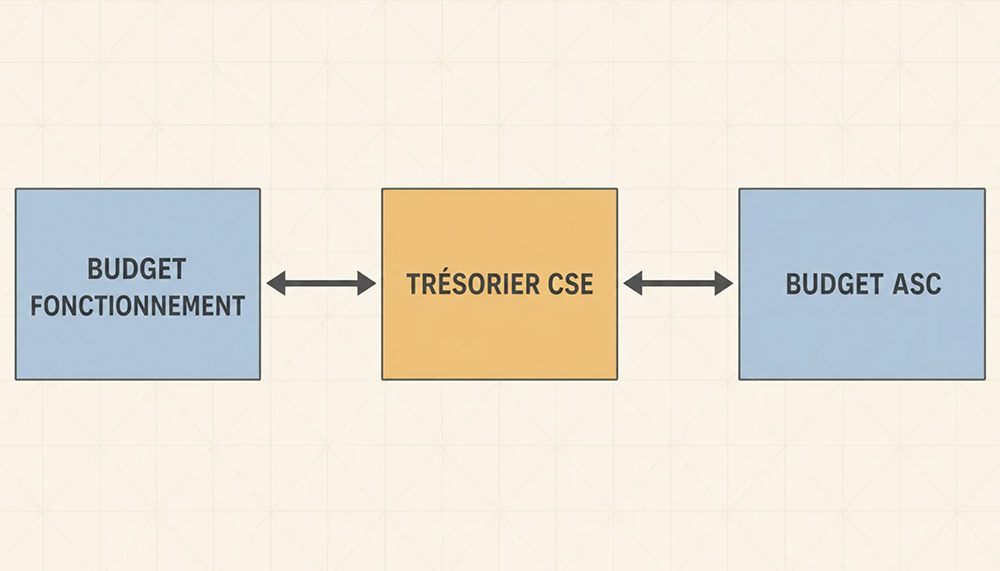
Le CSE dispose de deux budgets distincts, soumis à des règles d’affectation strictes. Une dépense mal imputée peut entraîner des difficultés comptables et un redressement URSSAF. Dès la prise de mandat, le trésorier garantit l’étanchéité budgétaire et rattache chaque opération au budget approprié. Il vérifie ainsi chaque dépense au moment de son engagement et non en fin d’exercice.
Le budget de fonctionnement du CSE
Le budget de fonctionnement, également appelé budget des attributions économiques et professionnelles, couvre uniquement les dépenses liées aux missions du CSE : recours à des experts, documentation juridique, formation des élus ou frais de déplacement liés au mandat. Dans les entreprises concernées, son montant correspond généralement à 0,20 % de la masse salariale brute et il est versé par l’employeur.
Le trésorier contrôle le calcul et l’encaissement de la subvention. Il vérifie ensuite que les dépenses engagées correspondent bien à l’objet de ce budget. Un excédent annuel peut, sous certaines conditions réglementaires, être transféré en partie vers le budget des activités sociales et culturelles : cette opération exige une décision explicite du comité et une traçabilité complète.
| Critère | Budget de fonctionnement (AEP) | Budget des activités sociales et culturelles (ASC) |
| Base de calcul | 0,20 % de la masse salariale brute (règle générale) | Accord d’entreprise ou usage |
| Dépenses couvertes | Missions économiques et professionnelles du CSE | Prestations et activités au bénéfice des salariés et de leur famille |
| Transfert possible | Vers le budget ASC (sous conditions) | Non transférable vers le budget AEP |
| Risque en cas de confusion | Redressement URSSAF, annulation de délibérations budgétaires |
Le budget des activités sociales et culturelles
Le budget des activités sociales et culturelles finance les prestations proposées aux salariés et, selon les règles applicables, à leur famille : voyages, chèques-vacances, chèques culture, billetterie ou événements collectifs. Son montant découle d’un accord d’entreprise ou d’un usage établi, tandis que l’employeur verse la subvention dans les conditions prévues. Le trésorier en contrôle l’encaissement et l’affectation.
La gestion du budget ASC impose aussi de vérifier les bénéficiaires et le respect du principe de non-discrimination. Dans un arrêt du 3 avril 2024, la Cour de cassation a écarté le critère d’ancienneté. Les règles d’attribution adoptées par le CSE doivent donc être contrôlées à la lumière de cette jurisprudence.
Sécuriser les avantages accordés aux salariés
Les avantages accordés au titre des activités sociales et culturelles peuvent bénéficier d’exonérations de cotisations sociales, sous réserve du respect des plafonds fixés par l’URSSAF. Le trésorier identifie les prestations soumises à cotisations, vérifie les plafonds applicables et conserve les pièces justificatives nécessaires en cas de contrôle.
- Bons cadeaux et chèques culture : leur exonération dépend de plafonds annuels fixés par l’URSSAF; tout dépassement entraîne une réintégration dans l’assiette des cotisations sociales.
- Chèques-vacances : leur régime d’exonération obéit à des règles spécifiques, notamment concernant la participation de l’employeur et le niveau de revenus des bénéficiaires.
- Non-discrimination dans l’attribution : les critères d’accès aux ASC doivent rester objectifs et non discriminatoires, conformément à la jurisprudence de la Cour de cassation d’avril 2024.
En complément du contrôle des plafonds, le trésorier doit pouvoir présenter les décisions du CSE, les factures et les informations relatives aux bénéficiaires lors d’un contrôle URSSAF. Préparez ces justificatifs avant toute vérification : cette organisation limite plus efficacement le risque de redressement.
Responsabilités et erreurs à éviter
Le trésorier rend compte de sa gestion au CSE et aux salariés. Il doit donc assurer une transparence complète sur l’utilisation des fonds, justifier chaque dépense et conserver les pièces comptables.
Les risques civils, pénaux et URSSAF
La responsabilité civile du trésorier peut être engagée si une faute de gestion cause un préjudice au CSE. La responsabilité pénale concerne les faits les plus graves, comme un détournement de fonds ou le non-respect délibéré des obligations applicables. Dans ce cadre, une formation économique destinée au CSE, lorsqu’elle est prévue par un accord d’entreprise ou rendue possible par un remplacement effectif, constitue un moyen concret d’élargir les compétences financières du comité pour les suppléants.
- Confusion budgétaire : imputer une dépense ASC sur le budget de fonctionnement, ou l’inverse, peut provoquer un redressement URSSAF et l’annulation de délibérations budgétaires.
- Oublis déclaratifs : négliger les déclarations URSSAF ou ne pas vérifier les plafonds d’exonération expose le CSE à une réintégration des avantages dans l’assiette des cotisations sociales.
- Absence de justificatifs : sans archivage rigoureux des pièces comptables, le trésorier ne peut pas expliquer les dépenses lors d’un contrôle. La position du comité s’en trouve fragilisée face à un éventuel redressement.
En cas de manquement aux obligations légales, des sanctions peuvent atteindre 50 % du salaire journalier de l’élu. Une assurance responsabilité civile souscrite pour le CSE et ses élus peut limiter les conséquences financières d’une erreur non intentionnelle, mais elle ne couvre ni les actes intentionnels ni les comportements frauduleux. Il convient de régler cette question dès la première réunion constitutive du comité.
Assurer la continuité de la fonction
Le remplacement du trésorier au sein du CSE doit être anticipé en cas d’absence prolongée, de démission ou de fin de mandat anticipée. Prévoyez cette continuité dans le règlement intérieur, notamment par la désignation d’un trésorier adjoint : les comptes ne resteront pas plusieurs semaines sans responsable clairement identifié.
Le trésorier adjoint peut suivre la même formation que le titulaire et se familiariser avec les pratiques comptables ainsi qu’avec les accès bancaires. Le règlement intérieur doit aussi préciser les conditions de remplacement : seuils de dépenses autorisés, double signature éventuelle et convocation du comité lorsque sa ratification est nécessaire.
La formation spécialisée de Joriana se déroule sur deux jours et quatorze heures. Elle comprend des cas pratiques, des mises en situation, des QCM et des quiz destinés à repérer les erreurs fréquentes et à préparer les participants aux contrôles. Chaque participant reçoit une attestation de formation, utile lors d’une vérification par l’Inspection du travail ou l’URSSAF.